


به گزارش کاپیتانپرس، سرمایهگذاری خطرپذیر تنها به تأمین منابع مالی برای خرید سهام یک شرکت محدود نمیشود؛ انتخاب کسبوکار مناسب، ارزیابی ظرفیت بازار، طراحی ساختار سهامداری، کمک به توسعه محصول و بازار و تعیین مسیر خروج، اجزای بههمپیوسته تصمیم سرمایهگذاری هستند. این ملاحظات برای صندوقهایی که بهدنبال توسعه بینالمللی شرکتهای سرمایهپذیر نیز هستند، اهمیت بیشتری پیدا میکند.
صندوق سرمایهگذاری هومص، مجموعهای صددرصد خصوصی است که با تمرکز بر کسبوکارهای فناورِ دارای کاربرد صنعتی و معدنی، مدل سرمایهگذاری خطرپذیر تمامزنجیرهای را دنبال میکند. در این مدل، علاوه بر سرمایه، خدماتی مانند توسعه بازار، زیرساخت فنی، اعتبارسنجی، شبکهسازی و پشتیبانی پس از سرمایهگذاری نیز مورد توجه است.
کاپیتانپرس در گفتوگویی اختصاصی با محمدرضا معبودیان اصفهانی-مدیرعامل صندوق سرمایهگذاری هومص- درباره ساختار و سهامداران صندوق، معیارهای ورود به سرمایهگذاری، برنامه خروج، مدیریت سبد، توسعه بازارهای منطقه و موانع رشد کسبوکارهای هوش مصنوعی گفتوگو کرده است. مشروح این مصاحبه را در ادامه میخوانید:
ساختار هومص و معیارهای انتخاب شرکتها
جناب معبودیان، لطفاً در ابتدا درباره مجموعهای که در آن فعالیت میکنید توضیح دهید تا با ساختار و حوزه فعالیت آن بیشتر آشنا شویم.
مجموعه سرمایهگذاری هومص در حوزه هوش مصنوعی، بهویژه هوش مصنوعی در صنعت و معدن فعالیت میکند.
در حقیقت مجموعه ما یک VC است؛ اما صرفاً یک سرمایهگذاری خطرپذیر نیست و میتوان آن را یک سرمایهگذاری خطرپذیر تمامزنجیرهای (Full-stack VC) دانست؛ یعنی فعالیت آن فراتر از امور معمول یک صندوق سرمایهگذاری خطرپذیر است و بخشهای دیگری از حوزه هوش مصنوعی صنعتی را نیز پوشش میدهد.
در حقیقت هم نقش یک مرکز ارتباطی را ایفا میکنیم و هم در حوزه مشاوره میتوانیم به سازمانهای مختلف کمک دهیم؛ از تبدیل نیازها و مسائل سازمانها به پروژه گرفته تا مقیاسپذیر کردن پروژهها و کمک به فرآیندهای مختلف.
اگر از منظر دیگری به موضوع نگاه کنیم، عملاً یک توسعهدهنده زیستبوم (Ecosystem Builder)هستیم؛ یعنی تلاش میکنیم اکوسیستمهای هوش مصنوعی را در حوزههای مختلف از پتروشیمی و فولاد گرفته تا نساجی، خودرو و سایر صنایع، ایجاد و توسعه دهیم؛ در کنار این موارد، کاربردهای عمومی و مشترک میان صنایع مختلف را نیز دنبال میکنیم.
بنابراین هر کسبوکاری که در حوزه هوش مصنوعی فعالیت میکند و کاربرد صنعتی دارد، میتواند مخاطب شما باشد؟
بله. شرکتهایی که در حوزه هوش مصنوعی فعالیت میکنند و بازار هدفشان صنعت و معدن است و در واقع مزیت رقابتی و موتور اصلی کسبوکارشان هوش مصنوعی است، مخاطب ما هستند.
ما میتوانیم در این شرکتها سهام بگیریم و کمک کنیم روی مقیاسپذیر شدن کسبوکارشان کار کنند تا بتوانند با سرعت بیشتری توسعه پیدا کنند.
با این نگاه، معمولاً در مرحله ایدهپردازی وارد نمیشویم و حتی در مرحله محصول اولیه پذیرفتنی یا Medium viable product نیز ورود زیادی نداریم؛ چراکه ریسک این مراحل، هم در ایران و هم در دنیا، بالاست.
نگاه ما بیشتر به مجموعههای بالغتر است؛ شرکتهایی که کشش بازار دارند، وارد بازار شدهاند، جایگاه خود را پیدا کردهاند و اصطلاحاً به تناسب محصول با بازار یا تناسب محصول با بازار product -Market Fit )PMF) رسیدهاند. یعنی کسبوکارشان در بازار شکل گرفته و احتمال اینکه به تغییر مسیرهای متعدد نیاز داشته باشند، کمتر شده است. سرمایهگذاری ما عمدتاً از این مرحله آغاز میشود.
میتوانید مثالی از این مدل سرمایهگذاری و توسعه کسبوکار ارائه کنید؟
برای مثال در معدن یک کاربرد بسیار رایج تحت عنوان نگهداری و تعمیرات پیشبینانه یا predictive Maintenance داریم. هدف این است که خرابی تجهیزاتی که در فرآیند تولید و عملیات حضور دارند، پیشبینی شود.
توسعه بینصنعتی بازار و شبکهسازی
وقتی بتوان خرابی را پیشبینی کرد، از توقفهای برنامهریزینشده جلوگیری میشود و زمان توقف تجهیزات کاهش پیدا میکند.
حتی اگر قرار باشد یک دستگاه برای تعمیر متوقف شود، میتوان از قبل تشخیص داد چه تجهیزات دیگری در آینده نزدیک نیازمند تعمیر خواهند بود. در نتیجه قطعات یدکی مورد نیاز را آماده میکنیم و در همان زمانی که توقف اتفاق افتاده است، تعمیرات دیگر را نیز انجام میدهیم.
این موضوع میتواند ۲۰ درصد، ۳۰ درصد یا حتی ۵۰ درصد تفاوت ایجاد کند و عدد قابل توجهی است.
نکته مهم این است که چنین کاربردی فقط مختص معدن نیست. همین مفهوم در پتروشیمی، پالایشگاه، صنعت خودرو، فولاد و انواع صنایع معدنی کاربرد دارد.
حالا فرض کنید شرکتی پیدا کردهایم که به تناسب محصول با بازار (PMF) رسیده و این راهکار را فقط در صنعت فولاد تجربه کرده است. اگر در این شرکت سرمایهگذاری کنیم و سهام آن را بگیریم، یکی از اولین کارهایی که انجام میدهیم این است که بازار آن را به صنایع دیگر توسعه دهیم.
ممکن است آن شرکت، شبکه صنعت فولاد را بشناسد اما شبکه پتروشیمی، سیمان یا صنایع دیگر را نداشته باشد. ما این ارتباطات را در اختیارش قرار میدهیم و با سفارشیسازی نسبتاً محدودی، همان مفهوم میتواند وارد صنعت دیگری شود.
در نتیجه مقیاسپذیری شرکت از طریق توسعه بینصنعتی بازار، فروش و ارائه سرویس بسیار سریعتر اتفاق میافتد.
پس بخشی از مدل شما مبتنی بر ایجاد شبکه میان صنایع مختلف است؟
دقیقاً. اگر میگوییم مرکز ارتباطی (Hub) هستیم، باید با صنایع مختلف ارتباط داشته باشیم، بازیگران مختلف در شبکه ما حضور داشته باشند، کاربردهای عمومی را شناسایی کرده باشیم و نیازهای صنایع را بشناسیم.
سپس یک استارتآپ را پیدا میکنیم که در حوزهای خاص فعالیت کرده است و کمک میکنیم ابتدا فناوری آن ارتقا پیدا کند؛ دقت، کیفیت و پاسخگویی آن افزایش یابد و بعد بازارش را در صنایع مختلف توسعه میدهیم.
با چنین کار، چهبسا بتوان ورودی پروژههای شرکت را چند برابر کرد.
بعضی شرکتها بطور مثال فقط در تهران دفتر دارند. ما میتوانیم در دفاتر یا کارخانههایی که در نقاط مختلف ایجاد میکنیم، فضای فعالیت محدودی در اختیار آنها قرار دهیم یا به تأمین نیروی محلی کمک کنیم.
سرمایه هوشمند، زیرساخت و اعتبارسنجی
بنابراین نگاه ما صرفاً فناوری و هوش مصنوعی نیست. میخواهیم دست شرکت را برای دسترسی به بازار، نیروی انسانی و سایر منابع نیز باز کنیم.
نگاه ما صرفاً فناوری و هوش مصنوعی نیست. میخواهیم دست شرکت را برای دسترسی به بازار، نیروی انسانی و سایر منابع نیز باز کنیم
منظورتان از ایجاد شرکتهای خدمات زیرساختی در حوزه هوش مصنوعی چیست؟
ما به ایجاد شرکتهای هوش مصنوعی خدمات زیرساختی (AI Utility) علاقهمندیم. برای مثال در حوزه انرژی، شرکتهای خدمات زیرساختی داریم. در عسلویه شرکتهایی وجود دارند که خدماتی مانند برق، بخار و سایر سرویسهای زیرساختی را به مجموعههای پتروشیمی ارائه میکنند.
همین مفهوم را در حوزه هوش مصنوعی تصور کنید؛ شرکتی که نقش هوش مصنوعی خدمات زیرساختی را ایفا کند و مجموعهای از سرویسهای هوش مصنوعی را در اختیار صنایع قرار دهد. یکی از سرویسهایش میتواند نگهداری و تعمیرات پیشبینانه (predictive Maintenance) باشد، سرویس دیگری تشخیص (Detection) و سرویسهای دیگری نیز در حوزههای مختلف داشته باشد؛ وقتی چنین شرکتی در کنار صنایع مستقر باشد، بازار بسیار مناسبی خواهد داشت. در عسلویه میتواند به چندین پتروشیمی سرویس ارائه کند؛ در سیرجان به صنایع فولادی و در کرمان یا سایر مناطق نیز به صنایع مستقر در آن مناطق خدمات بدهد.
این یکی از همان مدلهایی است که به آن فکر میکنیم.
آیا اتصال محصولات مختلف هوش مصنوعی به یکدیگر نیز بخشی از برنامه توسعه شرکتهای سرمایهپذیر است؟
بله. یک نگاه دیگر این است که راهکارهای مختلف را به یکدیگر متصل کنیم.
برای مثال شرکتی که در حوزه نگهداری و تعمیرات پیشبینانه فعالیت میکند، چرا نباید به دوقلوی دیجیتال یا سایر کاربردهای مرتبط فکر کند؟
گاهی اتصال چند محصول و راهکار به یکدیگر میتواند یک محصول یا سرویس جدید ایجاد کند. این هم بخشی از توسعه بازار شرکتها و یکی از مواردی است که در قالب Smart Money در اختیار استارتآپ قرار میدهیم.
سرمایه هوشمند (Smart Money) شما دقیقاً شامل چه خدماتی است؟
یک بخش مهم سرمایه هوشمند ما مربوط به بازار است که اشاره شد. بخش دیگری به فناوری و زیرساخت مربوط میشود.
یکی از مهمترین کارهایی که میتوانیم انجام دهیم این است که دسترسی به GPU یا پردازنده گرافیکی را با هزینه مناسبتر برای شرکتها فراهم کنیم.
در حوزه هوش مصنوعی بخشی از ظرفیت پردازنده گرافیکی برای آموزش مورد نیاز است و بخشی دیگر برای استنتاج.
فرض کنید قرار است در یک معدن واقع در منطقهای دورافتاده سرویس پردازش تصویر ارائه شود. آنجا باید مشخص باشد چه پردازنده گرافیکی لازم است و هزینه آن باید بهاندازهای مقرونبهصرفه باشد که استفاده از هوش مصنوعی برای صنعت توجیه اقتصادی داشته باشد.
آیا واقعاً آن سرویس پردازش تصویر به H200 نیاز دارد یا یک کارت بسیار سادهتر نیز میتواند همان سرویس را ارائه کند؟ اینها مسائل مهندسی و تکنیکی هستند.
در دنیا معمولاً کسی که از دانشگاه فارغالتحصیل میشود و یک فناوری یا مدل را توسعه میدهد، قرار نیست همه این مسائل زیرساختی را نیز خودش حل کند.
بطور مثال فردی مدلی برای تحلیل تصاویر پزشکی توسعه داده است. آیا باید خودش مقیاسپذیری زیرساخت را هم بلد باشد؟ لزوماً خیر.
در اکوسیستمهایی مثل Amazon، زیرساخت در اختیار توسعهدهنده قرار میگیرد. توسعهدهنده میتواند متناسب با میزان مصرف، به شکل پرداخت بهاندازه مصرف (pay-as-you-go) هزینه پرداخت کند. وقتی تعداد مشتریان افزایش پیدا میکند نیز توسعه زیرساخت توسط ارائهدهنده سرویس انجام میشود.
ما در ایران Amazon را به آن معنا نداریم؛ بنابراین میخواهیم بخشی از نقشی را که چنین مجموعههایی در اکوسیستم ایفا میکنند، پیاده کنیم.
یعنی VC (سرمایهگذاری خطرپذیر) شما بخشی از مسائل مهندسی و زیرساخت هوش مصنوعی شرکت سرمایهپذیر را هم برعهده میگیرد؟
بله. سؤال این است که آیا هرکسی که یک مدل پزشکی، فولادی یا صنعتی ایجاد میکند باید تمام مهندسی هوش مصنوعی و توسعه و عملیات نرمافزار مورد نیازش را نیز خودش ایجاد کند؟ نه لزوماً.
اگر ما در آن شرکت سهام داشته باشیم، میتوانیم در این حوزهها به آن کمک کنیم.
علاوه بر زیرساخت و بازار، چه خدمات دیگری در قالب سرمایه هوشمند ارائه میکنید؟
یکی از مسائل مهم، تست و اعتبارسنجی مدلهاست.
فرض کنید مدلی ایجاد شده که با دریافت ارتعاش، ولتاژ یا جریان، پیشبینی میکند یک تجهیز یا قطعه طی چند روز آینده دچار خرابی خواهد شد. صنعت چگونه باید به این مدل اعتماد کند؟
فرض کنید یک دیگ بخار داریم که بخار تولید یا کنترل میکند. اگر چنین تجهیزی دچار حادثه شود، ممکن است دهها نفر جان خود را از دست بدهند. بنابراین نمیتوان گفت مدل ما اشتباه کرد و اتفاقی افتاد. در صنعت چنین موضوعی قابل پذیرش نیست.
مدل باید در محیط واقعی آزمایش شود. برای این منظور به چیزی شبیه Living Lab نیاز داریم؛ محیطی که بتوان مدل را در شرایط واقعی یا نزدیک به واقعیت مورد آزمایش قرار داد و سناریوهای مختلف را بررسی کرد.
باید مشخص شود مدل مثلاً در ۹۰ درصد شرایط چگونه عمل میکند و اگر دچار خطا کند، فرآیندهای موجود چگونه مانع ایجاد خطر میشوند.
در دنیا برای این کار محیطهایی ایجاد میشود که مدلها در آنها توسعه و تست میشوند و مدلهای ارزیابی مشخصی نیز وجود دارد.
ساختار خصوصی، شرکا و سرمایه در اختیار هومص
این هم بخشی از Smart money است که در اختیار استارتآپ قرار میدهیم. قرار نیست استارتآپ الزاماً تمام فرآیندهای ارزیابی و اعتبارسنجی را خودش بلد باشد و خودش انجام دهد.
به عنوان نمونه، بنده یک استارتآپ میخواهم که به تناسب محصول با بازار رسیده و توانسته است با دو یا چند مشتری تعامل واقعی داشته باشد. بعد میخواهم کمک کنم محصولش گواهی اعتبار بگیرد، در محیطهای مختلف تست شود، توسعه پیدا کند و بازارش گسترش پیدا کند.
اینها همه سرمایه هوشمند یا Smart money است.
ما با توجه به مطالعات و تجربیاتی که طی سالهای مختلف در منطقه داشتهایم، به این نتیجه رسیدهایم که باید اکوسیستمی ایجاد کنیم که بتواند یک استارتآپ را بگیرد و از نظر فناوری و کسبوکار جلو ببرد.
گرفتن یک قرارداد پایان کار نیست؛ آغاز راه است. باید بتوانیم کاری کنیم که همان استارتآپی که مثلاً در حوزه نگهداری و تعمیرات پیشبینانه فعالیت دارد، محصولش را توسعه دهد، بازارش را گسترش دهد و رشد کند.
گرفتن یک قرارداد پایان کار نیست؛ آغاز راه است
این همان کاری است که یک سرمایهگذاری خطرپذیر (VC) باید انجام دهد و همان کاری است که Hubهای منطقه برای آن هزینه میکنند. ما نیز میخواهیم در ایران نیز، چنین مدلی را اجرا کنیم.
کمی به ساختار خود مجموعه برگردیم؛ شرکت شما بورسی است یا خصوصی؟ سهامداران چه کسانی هستند و مأموریت و استراتژی مجموعه چگونه تعریف شده است؟
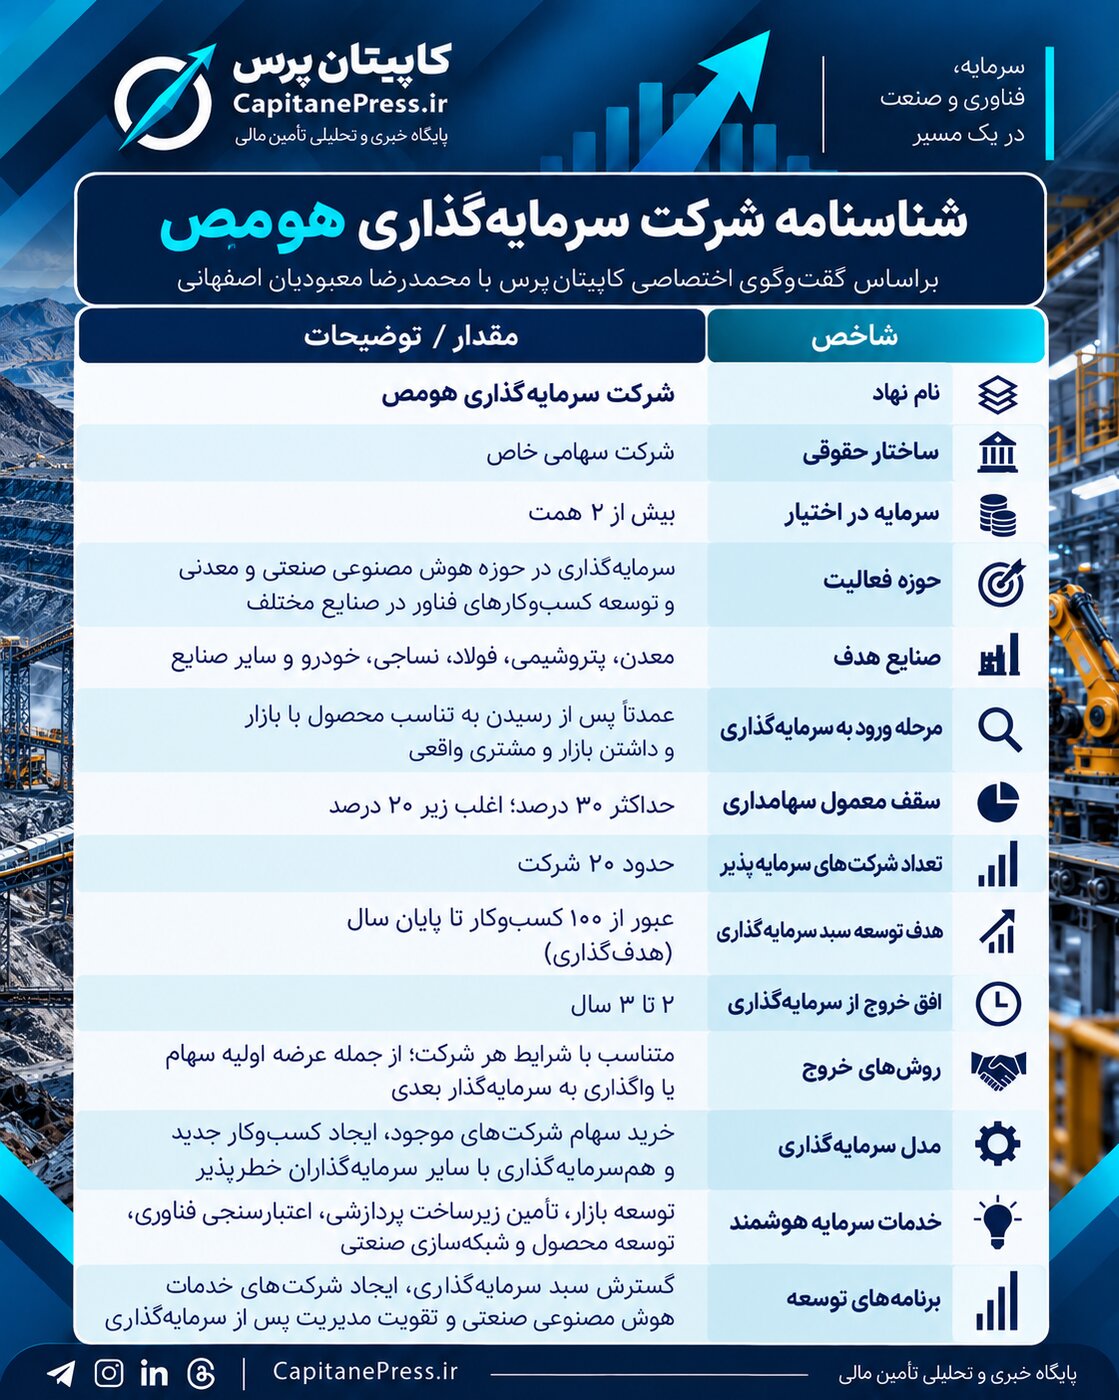
شرکت سهامی خاص و صددرصد خصوصی است.
بنده طی سالهای گذشته در کشورهای مختلف منطقه، از ابوظبی و قطر گرفته تا عمان و کشورهای مستقل مشترکالمنافع (CIS) و حتی در اروپا، تلاش کردم با Hubها و اکوسیستمهای مختلف ارتباط برقرار کنم.
به دلایلی از جمله مشکلات تحریمی، در برخی موارد تمایل زیادی برای همکاری مستقیم با ما وجود نداشت. تلاش کردیم از ساختارهای واسط و شریک مورد اعتماد استفاده کنیم، اما متوجه شدیم خود ما نیز باید فرآیند حضور در این بازارها را یاد بگیریم.
طی پنج یا شش سال گذشته شروع به تعامل با مربیهای مرکز ارتباطی (Mentorv های Hub) مختلف کردهایم. فرآیندهای آنها را بررسی کردیم؛ اینکه اگر یک استارتآپ بخواهد وارد چنین اکوسیستمی شود، باید چه مسیری را طی کند و چه شرایطی داشته باشد.
یکی از نتایجی که به آن رسیدیم این بود که اگر شرکتی قصد حضور در بازار خارجی دارد، منطقی نیست ابتدا استارتآپ را فقط در ایران توسعه دهد، سود ریالی ایجاد کند و بعد بخواهد با همان منابع وارد بازاری مثل امارات شود؛ این مدل اقتصادی معمولاً جواب نمیدهد.
مدل منطقیتر این است که شرکت در بازار هدف بازآفرینی برند (Rebranding) شود، در آنجا تأمین مالی (Funding) جذب کند و با منابع جذبشده بازار و محصولش را متناسب با آن کشور توسعه دهد.
تأمین مالی برای همین است؛ اینکه بتوانید بازار را توسعه دهید و محصول را با بازار هدف سازگار کنید.
بنابراین به این نتیجه رسیدیم که شرکتهای ایرانی برای ورود جدی به بازار خارجی باید بتوانند در آن بازار بازآفرینی برند شوند و ساختار مناسبی ایجاد کنند.
توسعه بینالمللی و طراحی سهامداری
خودتان تجربه عملی چنین مدلی را هم داشتهاید؟
بله. ما در یکی از شرکتها تجربهای در کشوری داشتیم. محصولی داشتیم و در آن شرکت نیز سهامدار بودیم. در بازار ایران به نقطهای رسیده بودیم که بخش قابل توجهی از مشتریان بالقوه را گرفته بودیم و ادامه توسعه بازار با محدودیتهایی روبهرو شده بود.
برای توسعه بیشتر، در کشور هدف، برندی ایجاد کردیم و محصول را بازآفرینی برند کردیم. این تجربه برای ما حقیقتی ایجاد کرد؛ اینکه برای توسعه بینالمللی، باید ساختار متناسب با بازار هدف ایجاد کرد.
حضور یک برند خارجی و تیم اروپایی در کنار محصول باعث میشد بتوانیم بخش دیگری از بازار را نیز هدف قرار دهیم.
این تجربه چگونه به مدل فعلی سرمایهگذاری شما مرتبط شد؟
در جریان همین تعاملات متوجه شدم مجموعههایی در خارج از ایران وجود دارند که به سرمایهگذاری در ایران علاقهمندند، اما ایران برایشان تا حدی یک Black Box است و ریسک بالایی احساس میکنند.
بنده، سالها در اکوسیستم فناوری و تشکلهای صنفی حضور داشتم؛ مدتی در کمیسیون صادرات سازمان نظام صنفی رایانهای فعالیت داشتم و بعد نیز کمیسیون هوش مصنوعی را تأسیس کردم و حدود هفت سال در آن حوزه فعالیت کردم.
این سابقه باعث شده بود طرفهای خارجی شناخت و اعتماد بیشتری نسبت به ما داشته باشند و بتوانیم نقش واسط قابل اعتماد را ایفا کنیم.
در حال حاضر نیز سه سرمایهگذاری خارجی داریم و در زمینه بازآفرینی برند، جذب تأمین مالی و ارتباط میان شرکتها و سرمایهگذاران خارجی فعالیتهایی انجام دادهایم.
اگر سرمایهگذار محدود جدیدی علاقهمند به ورود به مجموعه شما باشد، امکان بررسی وجود دارد یا استراتژی بستهای دارید؟
بله؛ امکان بررسی وجود دارد.
از طرف دیگر برای مدیریت ریسک در داخل کشور نیز سهامدار داخلی معتبری داریم. پارس ایرانیان یکی از سهامداران ماست. مجموعهای خوشنام است، ارتباطهای مناسبی دارد و از منظر مدیریت ریسک داخلی نیز برای ما اهمیت دارد.
در واقع ترکیب شرکا و سهامداران بهگونهای طراحی شده که بتواند بخشهای مختلف ریسک و توسعه کسبوکار را پوشش دهد.
سرمایهای که در اختیار مجموعه قرار دارد چه میزان است؟
سرمایهای که در اختیار مجموعه قرار دارد، چندین همت است.
برای خرید سهام یک کسبوکار، حداقل یا حداکثر مشخصی دارید؟
عدد کاملاً ثابتی نداریم، اما معمولاً سراغ سرمایهگذاریهای خیلی کوچک نمیرویم. برای مثال، استارتآپهای زیر حدود ۲۰۰ میلیارد تومان معمولاً در محدوده هدف ما قرار نمیگیرند؛ چون با مرحلهای که ما به دنبال آن هستیم، یعنی شرکتی که به تناسب محصول با بازار رسیده و بازار واقعی دارد، تناسب کمتری دارد.
از طرف دیگر معمولاً بیش از ۳۰ درصد سهام یک شرکت را نمیگیریم و حتی در بسیاری موارد هدف میتواند زیر ۲۰ درصد باشد.
دلیلش هم این است که نمیخواهیم بنیانگذاران از کسبوکار خارج شوند. میخواهیم بنیانگذار در بیزینس باقی بماند و ما با Smart money به رشد شرکت کمک کنیم.
هدف ما این نیست که هیئتمدیره یا ساختار مدیریتی شرکت را تصاحب کنیم و کسبوکار را از مسیر خودش خارج کنیم. البته ممکن است حقوق و سهام ممتاز داشته باشیم، اما رویکرد کلی ما حفظ انگیزه و نقش بنیانگذاران است.
کمیته سرمایهگذاری نیز در هر مورد بررسی میکند که سهم بهینه (Optimal Stake) یا درصد بهینه ورود ما چه میزان است.
این موضوع بسیار مهم است؛ چراکه نگاه ما فقط به سرمایهگذاری داخل ایران محدود نمیشود و ممکن است بعداً بخواهیم همان شرکت یا محصول را وارد شخصیت حقوقی دیگری در بازار خارجی کنیم.
در آن مرحله درصدهای سهامداری اهمیت زیادی پیدا میکنند.
فرض کنید در ایران در شرکتی سرمایهگذاری کردهام و بعد میخواهم برای توسعه همان کسبوکار در بازار خارجی یک میلیون دلار تامین مالی جذب کنم. نمیتوان بدون طراحی درست ساختار سهامداری، همان درصدها را عیناً به ساختار جدید منتقل کرد.
من برای بازاریابی، انتقال فناوری، ورود به بازار و سایر اقدامات هزینه میکنم؛ بنابراین از ابتدا باید مشخص باشد درصد بهینه سرمایهگذاری چیست و هنگام بازآفرینی برند و ایجاد شخصیت حقوقی خارجی، ساختار سهامداری چگونه اصلاح خواهد شد.
یعنی میتوان گفت اینجا نقش سرمایهگذاری خطرپذیر را دارید و در کشورهایی مانند عمان، امارات یا سایر بازارهای هدف، به سمت مدلی شبیه Startup Studio حرکت میکنید و کسبوکار جدید ایجاد میکنید؟
ما در آن بازارها از یک کسبوکار نوپا … شروع میکنیم
ظرفیت سرمایهپذیری، استراتژی خروج و توسعه سبد هومص
شرکتهایی که در ایران هستند چقدر قابلیت رسیدن به مرحله مناسب سرمایهگذاری شما را دارند؟
متأسفانه ما در کشور در حوزه استارتآپهایی که از مرحله تناسب محصول با بازار عبور کردهاند وضعیت ضعیفی داریم.
در نمایشگاه الکامپ حدود ۶۰۰ مراجعهکننده داشتیم. با اغماض شاید بتوان گفت حدود ۶۰ مجموعه در مرحله تناسب محصول با بازار بودند؛ یعنی حدود ۱۰ درصد!.
ضمن اینکه همه آنها نیز صنعتی و معدنی نبودند. اگر فیلتر حوزه فعالیت را هم اعمال کنیم، ممکن است این نسبت به حدود هفت درصد برسد.
از طرف دیگر، در جریان فرصتهای سرمایهگذاری هم قرار نیست هر شرکتی که وارد شد گزینه مناسبی برای سرمایهگذاری باشد. ممکن است برگه شرایط سرمایهگذاری به نتیجه نرسد، موضوع یا مبلغ سرمایهگذاری توافق نشود یا چالش دیگری ایجاد شود.
شاید در نهایت فقط ۲۰ یا ۳۰ درصد این جریان فرصتهای سرمایهگذاری به مرحله جدی برسد.
زمانیکه از ۶۰۰ مجموعه به ۶۰، بعد مثلاً به ۴۰ و نهایتاً به ۱۰ گزینه میرسیم، مشخص میشود بضاعت اکوسیستم محدود است.
بنده انتظار دارم ۶۰۰ شرکت دارای تناسب محصول با بازار با من صحبت کنند تا از میان آنها مثلاً ۱۰ گزینه مناسب داشته باشم و نهایتاً روی دو مورد سرمایهگذاری کنم؛ اما امروز چنین ظرفیتی وجود ندارد.
راهبرد خروج و بازده سرمایهگذاری
با توجه به این کمبود، آیا برای تقویت اکوسیستم و ساخت شرکتهای مناسب برنامهای دارید؟
برای پاسخ به این سؤال باید ابتدا یک نکته درباره استراتژی سرمایهگذاریمان بگویم.
ما آنچه را میخریم که بتوانیم طی دو تا سه سال بعد از آن خروج کنیم. این موضوعی است که به نظر من در بازار ایران هنوز آنطور که باید معنا پیدا نکرده است.
البته CVCها الزاماً نباید با همین نگاه فعالیت کنند، چون مأموریت آنها متفاوت است؛ اما یک سرمایهگذاری خطرپذیر (VC) باید از همان ابتدا بداند چه زمانی و چگونه قرار است خروج کند.
برای ما، هنگام تصمیمگیری درباره سرمایهگذاری، تخمین خروج جزئی از فرآیند عادی است.
اصولاً خریدی نمیکنیم که بخواهیم بیش از سه سال در آن باقی بمانیم.
اگر بتوانیم در یک شرکت رشد ایجاد کنیم، باید طی دو یا سه سال ارزش آن را افزایش دهیم، سرمایه را برگردانیم و دوباره منابع را وارد سرمایهگذاری دیگری کنیم.
استراتژی خروج شما چیست؟
استراتژیهای مختلفی برای خروج وجود دارد. عرضه اولیه سهام (IPO) یکی از آنهاست، اما با توجه به مدل فعالیت ما الزاماً اولین یا بهترین گزینه نیست.
ما یک هدف دیگر نیز داریم؛ اینکه بتوانیم سرمایه را وارد کشور کنیم.
استراتژی خروج میتواند مورد به مورد متفاوت باشد و نسبت به مدلهای مختلف انعطاف داریم؛ اما یک اصل وجود دارد: هنگام ورود به سرمایهگذاری باید بدانیم روش خروج ما چیست؛ باید بدانم شرکت به چه ارزشگذاری (valuation) برسد و در چه نقطهای از آن خارج شویم.
وقتی به valuation موردنظر رسیدیم، باید بتوانیم خروج کنیم. برای انجام این کار نیز طبیعتاً یک سال یا حتی زودتر از زمان خروج، باید فرآیند پیدا کردن خریدار یا سرمایهگذار بعدی را آغاز کرد.
شرایط پذیرش شرکتها و غربالگری فرصتها
چه کسبوکاری امروز برای شما جذاب است؟ یک کسبوکار چه زمانی باید سراغ شما بیاید؟
در وهله اول، هوش مصنوعی، باید مزیت رقابتی آن کسبوکار باشد و هوش مصنوعی واقعاً در قلب محصول یا کسبوکار قرار داشته باشد.
دوم اینکه باید بازار صنعت و معدن را بفهمد. یعنی در تیم خود متخصصهایی داشته باشد که صنعت یا معدن را بشناسند و از هوش مصنوعی برای حل مسئله واقعی استفاده کنند.
سوم اینکه باید مقداری درآمد ایجاد کرده باشد؛ این درآمد نشان میدهد شرکت تا حدی تغییر مسیرهای لازم را انجام داده، وارد بازار شده، با واقعیتهای بازار برخورد کرده و توانسته خودش و محصولش را توجیه کند.
بعد از آن ما حجم بازار، آینده بازار و ظرفیت توسعه کسبوکار را بررسی میکنیم.
چرا خودتان یک مرحله عقبتر نمیروید و به ساخت چنین شرکتهایی کمک نمیکنید؟
چون از مأموریت اصلیمان دور میشویم.
اگر محصول مربوط به معدن باشد، ممکن است برای آزمایش آن به سنگشکن، Emulator، Simulator یا Digital Twin نیاز داشته باشیم. ایجاد چنین زیرساختهایی هزینه بالایی دارد.
این بخش در بسیاری موارد به زیرساخت عمومی اکوسیستم مربوط میشود. دانشگاهها، نهادهای حاکمیتی و مراکز فناوری باید Lab و Living Lab ایجاد کنند تا تیمها بتوانند فناوری را توسعه دهند و محصول تولید کنند.
ما نمیخواهیم همه این وظایف را انجام بدهم. ما باید سرمایهگذاری کنیم و بازده بگیریم و طبیعتاً نمیخواهیم تمام ریسک مراحل اولیه را بپذیریم.
بنابراین به شرکتها میگوییم ابتدا وارد بازار و با مشکلات واقعی مواجه شوید، بازار خودتان را پیدا کنید و نشان بدهید محصولت قابلیت اقتصادی دارد؛ سپس ما وارد میشویم.
اما وقتی تعداد شرکتهای مناسب کم است، برای Pipeline آینده چه میکنید؟
یک استراتژی محدود برای این موضوع داریم.
تعدادی پرونده را که هنوز مناسب مرحله سرمایهگذاری ما نیستند، به شتابدهندههای (Accelerator) دوستان ارجاع دادهایم.
حتی به این فکر میکنیم که با شتابدهندهها توافق مشخصی داشته باشیم؛ یعنی شرکتی که به ما مراجعه میکند اما هنوز آماده نیست، به شتابدهنده ارجاع شود، آنجا مراحل لازم را طی کند و بعد دوباره به ما برگردد.
مدل دیگر، همکاری با VCهای دیگر است.
من بهعنوان یک سرمایهگذاری خطرپذیر تخصصی، میتوانم با سرمایهگذاری خطرپذیر دیگری همکاری کنم و در شرکتهایی که او انتخاب میکند با نسبت مشخصی همسرمایهگذاری انجام دهم.
در این صورت لازم نیست خود ما، تمام فرآیند پیدا کردن، غربالگری و سرمایهگذاری اولیه را تکرار کنیم.
این مدل با استراتژی سرمایه هوشمند شما همخوانی دارد؟
بله. خود بنده اساساً، از ابتدا متخصص مالی نبودم و حوزه اصلی فعالیت بنده، هوش مصنوعی بوده است. بعد از حدود ۱۰ سال فعالیت صنفی در اتاق بازرگانی، سازمان نظام صنفی رایانهای و تشکلهای مختلف، به این نتیجه رسیدم که بدون سرمایه نمیتوان هوش مصنوعی را در ایران Drive کرد.
من قرار نیست ادعا کنم متخصص مالی هستم؛ نه تحصیلات تخصصی این حوزه را دارم و نه تجربهام از ابتدا در این زمینه بوده است؛ نیاز اکوسیستم باعث شد وارد این حوزه شوم.
مدل معمول شاید این باشد که یک متخصص مالی سکاندار VC باشد و چند مشاور هوش مصنوعی اطراف خودش داشته باشد. اینجا تقریباً برعکس شده است؛ یک متخصص هوش مصنوعی وارد شده، سرمایه جذب کرده، حالا میخواهد سرمایهگذاری کند، سهام بگیرد، خروج کند و برای سرمایهگذارانش بازده ایجاد کند.
طبیعتاً کار بسیار سختی است.
همسرمایهگذاری و مدیریت ارزیابی
با توجه به تخصص شخصی شما در هوش مصنوعی، آیا در ارزیابی فنی استارتآپها مستقیماً وارد جزئیات میشوید؟
تا حدی، اما سعی کردهام این حضور را کنترل کنم.
برای مثال از شش یا هفت موردی که از الکامپ وارد فرآیند بررسی ما شدهاند، فکر میکنم تا الان فقط نسخه نمایشی دو مورد را شخصاً دیدهام.
تیم معاونت سرمایهگذاری فرآیند را جلو میبرد و بنده معمولاً در مراحل نهایی وارد میشوم.
اینکه خودم از ابتدا در تمام ارزیابیهای فنی دخالت کنم، میتواند تبدیل به یک آفت شود. تجربه نشان داده گاهی بیش از حد وارد راهنمایی شرکت میشوم؛ میگویم این قسمت را تغییر مسیر کن، آن قسمت را تغییر بده یا آن مسیر را نرو...؛ به همین دلیل طی شش یا هفت ماه گذشته آگاهانه خودم را از مراحل اولیه ارزیابی عقب کشیدهام.
خطر ورود «پول غیرهوشمند» به بازار هوش مصنوعی را چطور میبینید؟
این خطر، بسیار جدی است.
امروز تقریباً با هر مجموعهای صحبت میکنید، همه میگویند میخواهند در هوش مصنوعی سرمایهگذاری کنند؛ وضعیتی که تا حدی من را یاد موج شرکتهای دانشبنیان در سالهای ۱۳۹۱ تا ۱۳۹۳ میاندازد؛ همه علاقهمند به سرمایهگذاری در این حوزه شدهاند، در حالی که تعداد تیمهای واقعاً مناسب زیاد نیست. از طرف دیگر عدهای نیز ممکن است از این فضای ایجادشده سوءاستفاده کنند و طرحهای ظاهراً جذاب ارائه دهند.
مشکل اصلی بازار هوش مصنوعی صنعتی ایران چیست؟
یکی از مشکلات اساسی ما نبود تقاضای واقعی و آمادگی صنایع برای تغییر است.
بخش قابل توجهی از صنایع ما در سالهای گذشته به دلیل تحریم، کمبود منابع و مشکلات مختلف بیشتر درگیر حفظ وضع موجود بودهاند.
مدیر صنعتی ممکن است مأموریتش این باشد که همین ظرفیت موجود را حفظ کند. بعد یک شرکت هوش مصنوعی وارد میشود و میگوید میخواهم فرآیند خرید، زنجیره تأمین یا عملیات شما را تغییر بدهم. طبیعی است که چنین مدیری مقاومت کند.
هوش مصنوعی اساساً با تغییر و تحول سروکار دارد. تحول دیجیتال یعنی بخشی از ساختار موجود باید تغییر کند. اگر تیم مدیریتی صنعت آمادگی تغییر نداشته باشد، تقاضای واقعی برای هوش مصنوعی هم شکل نمیگیرد.
ریسک سرمایه غیرهوشمند و چالش تقاضای صنعتی
از سمت استارتآپهای هوش مصنوعی چه مشکلی وجود دارد؟
اگر بخواهم رادیکال صحبت کنم، به نظر من در یکی دو سال اخیر و احتمالاً حتی دو سال آینده، تعداد زیادی از استارتآپهایی که با عنوان هوش مصنوعی ایجاد میشوند عملاً «پرامپتنویس» هستند.
ممکن است کل محصول بر پایه چندصد پرامپت ساخته شده باشد؛ اما در صنعت فقط پرامپت کافی نیست. باید سنسور، فرآیند، تجهیزات و منطق واقعی آن صنعت را شناخت.
امروز بخش قابل توجهی از استارتآپهایی که با عنوان هوش مصنوعی معرفی میشوند، در عمل چند مدل یا سرویس موجود را به هم متصل کردهاند و چند پرامپت نوشتهاند.
فردا سوال این است که ارزش افزوده واقعی آنها چیست؟
بنابراین ما بر روی شرکتهایی سرمایهگذاری میکنیم که مسئله واقعی حل میکنند.
برای ایجاد این شرکتهای واقعیتر چه چیزی کم داریم؟
یکی از پروژههایی که برای من بسیار جذاب اما هزینهبر است، تربیت رهبران هوش مصنوعی در صنایع است.
برای مثال در صنعت پتروشیمی شاید به ۲۰ رهبر هوش مصنوعی نیاز داشته باشیم؛ افرادی که جسارت و توان ایجاد تحول در پتروشیمی را داشته باشند و واقعاً برای تغییر آن صنعت انگیزه داشته باشند.
یعنی به نسل جدیدی از مدیران نیاز داریم که مفاهیمی مانند بهسازی تجهیزات موجود (Retrofit) را بفهمند.
Retrofit چیست و چرا برای صنعت ایران اهمیت دارد؟
امروز بخش بزرگی از صنایع دنیا، واحد صنعتی موجود (Brownfield) هستند، نه واحد صنعتی جدید (Greenfield).
فرض کنید در برزیل یک کارخانه فرآوری معدنی وجود دارد که کنترلگر منطقی برنامهپذیر، سامانه کنترل و گردآوری داده یا تجهیزات Siemens آن متعلق به ۳۰ یا ۴۰ سال قبل است و هنوز کار میکند و سود متعارفی هم ایجاد میکند.
آیا منطقی است مالک کارخانه همه این تجهیزات را دور بریزد و از ابتدا کارخانهای کاملاً جدید بسازد؟ در بسیاری موارد خیر.
این تصور که فقط صنایع ایران به دلیل تحریم تجهیزات قدیمی دارند درست نیست. در کشورهای دیگر نیز تعداد زیادی از کارخانهها واحد صنعتی موجود هستند، چون جایگزینی کامل تجهیزات هزینه اقتصادی بسیار بالایی دارد.
در دنیا به همین دلیل موضوع Retrofit در Industry 4.0 و Industry 5.0 اهمیت پیدا کرده است.
یک راه این است که کل تجهیزات قدیمی را کنار بگذاریم و دستگاههای هوشمند جدید نصب کنیم که میلیاردها هزینه دارد.
راه دیگر این است که روی همان Industry 3.0 موجود یک لایه نرمافزاری یا فناوری جدید اضافه کنیم و آن را به سمت Industry 4.0 ببریم.
ممکن است سختافزار خط تولید متعلق به ۳۰ سال قبل باشد و حتی به نرمافزار قدیمی آن هم دست نزنیم؛ فقط یک موتور نرمافزاری (software Engine) جدید اضافه کنیم که قابلیتهای هوش مصنوعی را روی همان زیرساخت توسعه دهد.
در این حالت ممکن است هزینه به یکدهم یا حتی یکبیستم حالت جایگزینی کامل برسد.
این موضوع برای بازار منطقه هم فرصت ایجاد میکند؟
بسیار زیاد.
در نمایشگاهها و گزارشهایی که بررسی کردهام، شرکتهای هندی بهشدت از بازار Retrofit درآمد ایجاد میکنند.
یکی از استراتژیهای ما نیز همین بهسازی تجهیزات موجود یا Retrofit است.
برای مثال در نگهداری و تعمیرات پیشبینانه (Predictive Maintenance) یک حالت این است که دستگاه جدید خودش حسگر و کنترلگر دارد، خرابی را تشخیص میدهد و هشدار روی نمایشگر نمایش میدهد.
نوسازی صنعتی و فرصتهای بازار منطقه
اما در بهسازی تجهیزات موجود، میگوییم دستگاه قدیمی کار خودش را ادامه دهد. چند حسگر به آن اضافه میکنیم، یک پردازش لبهای یا لایه پردازشی در کنار آن قرار میدهیم و قابلیت جدید ایجاد میکنیم.
به این ترتیب Industry 3.0 را قدمبهقدم به سمت Industry 4.0 و بعد قابلیتهای پیشرفتهتر میبریم.
این یکی از حوزههایی است که در خاورمیانه ظرفیت بسیار بالایی دارد. هرجا کارخانه سیمان قدیمی وجود دارد، بالقوه بازار بهسازی تجهیزات موجود وجود دارد.
تا امروز در چه تعداد کسبوکار سرمایهگذاری کردهاید و ساختار مدیریت سبد سرمایهگذاری چگونه است؟
ما یک بخش سرمایهگذاری و یک واحد مدیریت پس از سرمایهگذاری داریم که آخرین مرحله فعالیتش خروج است.
تعدادی استارتآپ را مستقیماً خریداری یا در آنها سرمایهگذاری کردهایم و تعدادی کسبوکار نوپا نیز در استودیوی کسبوکارهای نوپا خودمان ایجاد کردهایم.
یعنی مدل ما فقط خرید شرکت موجود نیست.
بازار را بررسی میکنیم و میبینیم در یک Use case نیاز داریم یک شرکت داشته باشیم. اگر شرکت مناسبی پیدا کنیم، سرمایهگذاری یا خرید انجام میدهیم؛ اگر پیدا نکنیم، ممکن است در استودیوی کسبوکارهای نوپا (Venture Studio) تیم تشکیل دهیم، Talent جذب کنیم و یک پروژه مناسب را جلو ببریم.
بنابراین سبد سرمایهگذاری ما ترکیبی از شرکتهای خریداریشده و کسبوکار نوپاهای ساختهشده در داخل مجموعه است.
سبد فعلی ما دو رقمی است و به عدد ۲۰ نزدیک میشویم. فکر میکنم تا پایان سال بتوانیم از عدد ۱۰۰ عبور کنیم.
هدف این است که در صنایع و کاربردهای اصلی حداقل یک سرمایهگذاری داشته باشیم.
یعنی تمام صنایع و معادن را هدف قرار دادهاید؟
خیر. حتی در معدن هم تمام حوزهها'، هدف ما نیستند.
برای مثال، ممکن است طلا در اولویت فعلی ما نباشد، اما مس، سنگآهن، زغالسنگ، آلومینیوم و چند حوزه معدنی اصلی در اولویت باشند.
اگر کسی با ایده بسیار جذابی در حوزهای خارج از این اولویتها مراجعه کند، الزاماً جواب منفی نمیدهیم؛ اما آن حوزه جزء تمرکز اصلی ما نیست.
در صنعت خودرو Use case های اصلی برای ما اهمیت دارند، اما قرار نیست وارد هر موضوع فرعی شویم.
با چنین نگاهی برای پوشش ماتریس صنایع و Use caseها باید تعداد زیادی کسبوکار نوپا ایجاد کنیم یا در تعداد قابل توجهی استارتآپ سرمایهگذاری کنیم.
مناقصات منطقه و توسعه بینالمللی
برای توسعه بینالمللی این سبد سرمایهگذاری چه سازوکاری دارید؟
یکی از موضوعاتی که بهشدت نسبت به آن حساسیم مناقصههای منطقه (Tender) است.
در حال ایجاد یک بانک اطلاعاتی هستیم که بدانیم در هر حوزه چه مناقصههایی در کشورهای منطقه منتشر میشود.
فرض کنید میخواهیم یک شرکت فعال در PdM بخریم. یکی از شاخصهای مهم این است که بدانیم همین حالا چند Tender مرتبط با PdM در منطقه وجود دارد و ارزش آنها چقدر است.
من باید یک پایگاه دانش (knowledge Base) داشته باشم.
وقتی یک شرکت را خریدم و محصولش در ایران بهخوبی کار میکند، اگر بخواهم آن را وارد قطر کنم باید بدانم دقیقاً وارد کدام مناقصه، کدام صنعت و کدام بازار خواهد شد. یعنی توسعه بینالمللی از ابتدا باید در منطق سرمایهگذاری دیده شود.
تأمین فرصت و مدیریت پس از سرمایهگذاری
شناسایی فرصتهای سرمایهگذاری و مدیریت پس از سرمایهگذاری چگونه مدیریت میشود؟
برای شناسایی فرصتهای سرمایهگذاری (Deal Sourcing) منابع مختلفی داریم؛ پارکهای علم و فناوری، شهرکهای نوآوری و مجموعههای دیگر ورودیهایی برای ما ایجاد میکنند.
در کنار فرآیند سرمایهگذاری، ساختار مدیریت پس از سرمایهگذاری (Posr-investment) نیز داریم.
یکی از سختترین موضوعات برای من این بوده که وقتی در شرکتی سرمایهگذاری میکنیم، فردی که از طرف ما در هیئتمدیره آن شرکت قرار میگیرد دقیقاً باید چه کاری انجام دهد.
باید بدانیم نماینده ما در شرکت سرمایهپذیر چگونه رفتار کند که نه در کسبوکار خرابکاری کند و نه صرفاً عضو منفعل هیئتمدیره باشد؛ بلکه بتواند به رشد شرکت کمک کند.
وقتی سهام مدیریتی ندارید این موضوع حتی پیچیدهتر میشود.
نقش شخص شما در مرحله مدیریت پس از سرمایهگذاری چیست؟
اینجا اتفاقاً نقش خودم را بسیار پررنگتر میبینم.
برای بعضی از استارتآپهای سبد سرمایهگذاری شخصاً برای فروش پادرمیانی کردهام. ممکن است مدیر یک صنعت را بشناسم و او نیز به من اعتماد داشته باشد. میتوانم بگویم من در این شرکت سهامدارم، محصولش را میشناسم و بیایید ببینیم چگونه میتوانیم همکاری ایجاد کنیم.
گاهی همراه شرکت به جلسات یا سفرهای کاری میروم و برای ایجاد ارتباط، کمک میکنم.
تمام تجربهای که طی حدود ۱۰ سال از جلسات، ارزیابیها و ارتباطات اکوسیستم به دست آوردهام، در مرحله سرمایهگذاری اولیه باید تا حدی کنترل شود؛ اما در مدیریت پس از سرمایهگذاری اتفاقاً باید از همان تجربه و شبکه با قدرت استفاده کنم.
مشکل این است که نمیتوانم این کار را برای ۱۰۰ شرکت شخصاً انجام دهم. شاید بتوانم برای پنج سرمایهگذاری استراتژیک نقش مستقیم داشته باشم، اما برای بزرگ شدن سبد سرمایهگذاری باید تیم و ساختار مناسب ایجاد شود.
برای بازار بینالمللی نیز چنین ساختاری ایجاد کردهاید؟
بله. در دبی یک شرکت تأسیس کردهایم تا بخشی از این فعالیتها را در بازار خارجی برای ما پوشش دهد.
در آنجا نیز از نیروهای بینالمللی، از جمله نیروهای هندی، استفاده کردهایم که در توسعه این بازارها به ما کمک میکنند.
به نظر بنده چالش اصلی ما در بازار خارجی الزاماً پیدا کردن فرصت نیست؛ یکی از مسائل این است که شرکتهای خارجی را نمیتوان بهسادگی وارد ایران کرد، چون بسیاری از آنها بازار ایران را نمیشناسند.
بنابراین بخش مهمی از مدل ما این است که توانمندیهای مناسب ایرانی را شناسایی کنیم، آنها را به سطح لازم برسانیم و از طریق ساختارهای بینالمللی وارد بازارهای منطقه کنیم.
انتهای پیام